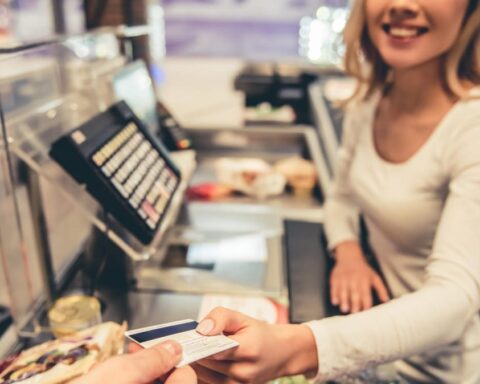
Beim Bezahlen mit der EC-Karte hängt die Art der Bestätigung davon ab, wie Händler ihre Kartenzahlung eingerichtet haben. Mal wird die PIN verlangt, mal die Unterschrift.
Nach Angaben des Artikels gilt die PIN-Abfrage als sicherer, weil eine Unterschrift gefälscht werden kann. Für das PIN-Verfahren muss der Händler 0,2 bis 0,25 Prozent des Kaufpreises zahlen.
Jeder Händler kann in seinen Allgemeinen Geschäftsbedingungen festlegen, ob er EC-Karten akzeptiert, welche Karten er annimmt und ab welchem Betrag. Bei Zahlung per PIN wird das Konto direkt belastet.
Die Zahlung mit Unterschrift ähnelt einem elektronischen Lastschriftverfahren. Mit der Unterschrift erteilt der Kunde eine Einzugsermächtigung; solche Zahlungen kann er später zurückgeben lassen.
Als dritte Möglichkeit nennt der Text die kontaktlose Zahlung per NFC. Ist die NFC-Funktion auf der Girokarte aktiviert, ist keine PIN-Eingabe nötig.
Aus Sicherheitsgründen gibt es dafür eine Obergrenze, meist bei 50 Euro. In einzelnen Märkten komme zudem ein sogenanntes Mehrfachmandat zum Einsatz, bei dem eine einmalige Unterschrift spätere Abbuchungen ermöglicht.
Die Deutsche Bundesbank vergleicht außerdem die Dauer verschiedener Zahlungsarten. Barzahlung dauert demnach im Schnitt knapp 19 Sekunden, Karte mit PIN 25 Sekunden, Karte mit Unterschrift 35 Sekunden und Smartphone oder Smartwatch 14 Sekunden.
„Schnelligkeit: Eine Barzahlung an der Kasse dauert im Durchschnitt knapp 19 Sekunden, das Zahlen mit Karte und PIN 25 Sekunden und der Einsatz von Karte mit Unterschrift 35 Sekunden. Am schnellsten ist das Bezahlen mit Smartphone oder Smartwatch mit 14 Sekunden. (Quelle: Deutsche Bundesbank)“