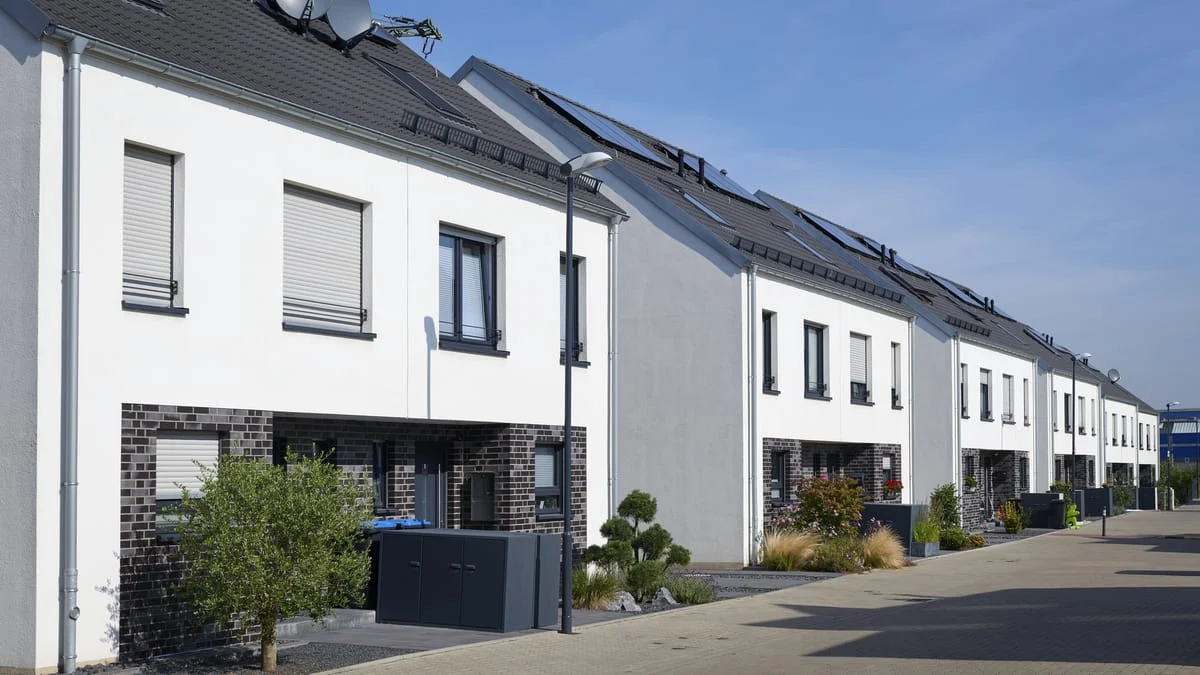
Der Bundesrat prüft einen Vorschlag, der die derzeitige Steuerfreiheit für Gewinne aus privaten Immobilienverkäufen nach zehn Jahren abschaffen würde. Grundlage ist das geplante Einkommensteuerreformgesetz 2027.
Nach geltendem Recht sind Veräußerungsgewinne bei privat gehaltenen Immobilien in der Regel steuerfrei, wenn zwischen Kauf und Verkauf mehr als zehn Jahre liegen. Der Vorschlag des Finanzausschusses des Bundesrats würde solche Gewinne unabhängig von der Haltedauer steuerpflichtig machen.
Die Ausschüsse sprechen in ihrer Begründung von einer „sachlich nicht gerechtfertigte Privilegierung von Grundvermögen“. Die Regelung wäre nach dem Entwurf nicht rückwirkend: Wäre eine Immobilie am Tag des Inkrafttretens bereits länger als zehn Jahre im Besitz, könnte sie weiter steuerfrei verkauft werden.
Ist die Zehnjahresfrist dann noch nicht abgelaufen, würde die neue Regel voll greifen. Das soll auch dann gelten, wenn bis zum steuerfreien Verkauf nur noch wenige Monate fehlen.
Die bislang vorgesehene Selbstnutzung würde nach dem Entwurf enger gefasst. Erforderlich wäre eine durchgehende Eigennutzung über 36 Monate, mit einer Toleranz von sechs Monaten vor dem Verkauf.
Als selbst genutzt gelten demnach auch Verkäufe an einen früheren Partner nach Trennung oder Scheidung sowie Übertragungen an ein Kind, wenn die übrigen Voraussetzungen erfüllt sind. Die Ausschüsse halten die bisherige Formulierung für „missbrauchsanfällig“.
Steuerexperte Daniel Schollenberger von der Anwalts- und Steuerkanzlei Tes Legal sagte: „Ist die Zehnjahresfrist am Tag der Gesetzesverkündung noch nicht abgelaufen, könnte der gesamte Veräußerungsgewinn steuerpflichtig werden, also auch die Wertsteigerung, die bereits in den vergangenen Jahren entstanden ist“.
Er ergänzte: „Das wäre gerade in einem angespannten Wohnungsmarkt eine problematische Nebenwirkung.“
Der Bundesrat befasst sich am 16. Oktober mit dem Vorhaben. Ob es am Ende auch im Bundestag durchkommt, ist offen. Dort hatten die Abgeordneten einen separaten Gesetzentwurf der Grünen zur Abschaffung der Zehnjahresfrist am 8. Oktober 2026 mit 446 zu 131 Stimmen abgelehnt.
Die Reform steht im Kontext der Diskussion über die unterschiedliche Behandlung von Immobiliengewinnen und Erträgen aus Aktien, Fonds oder Anleihen. Diese werden unabhängig von der Haltedauer besteuert.