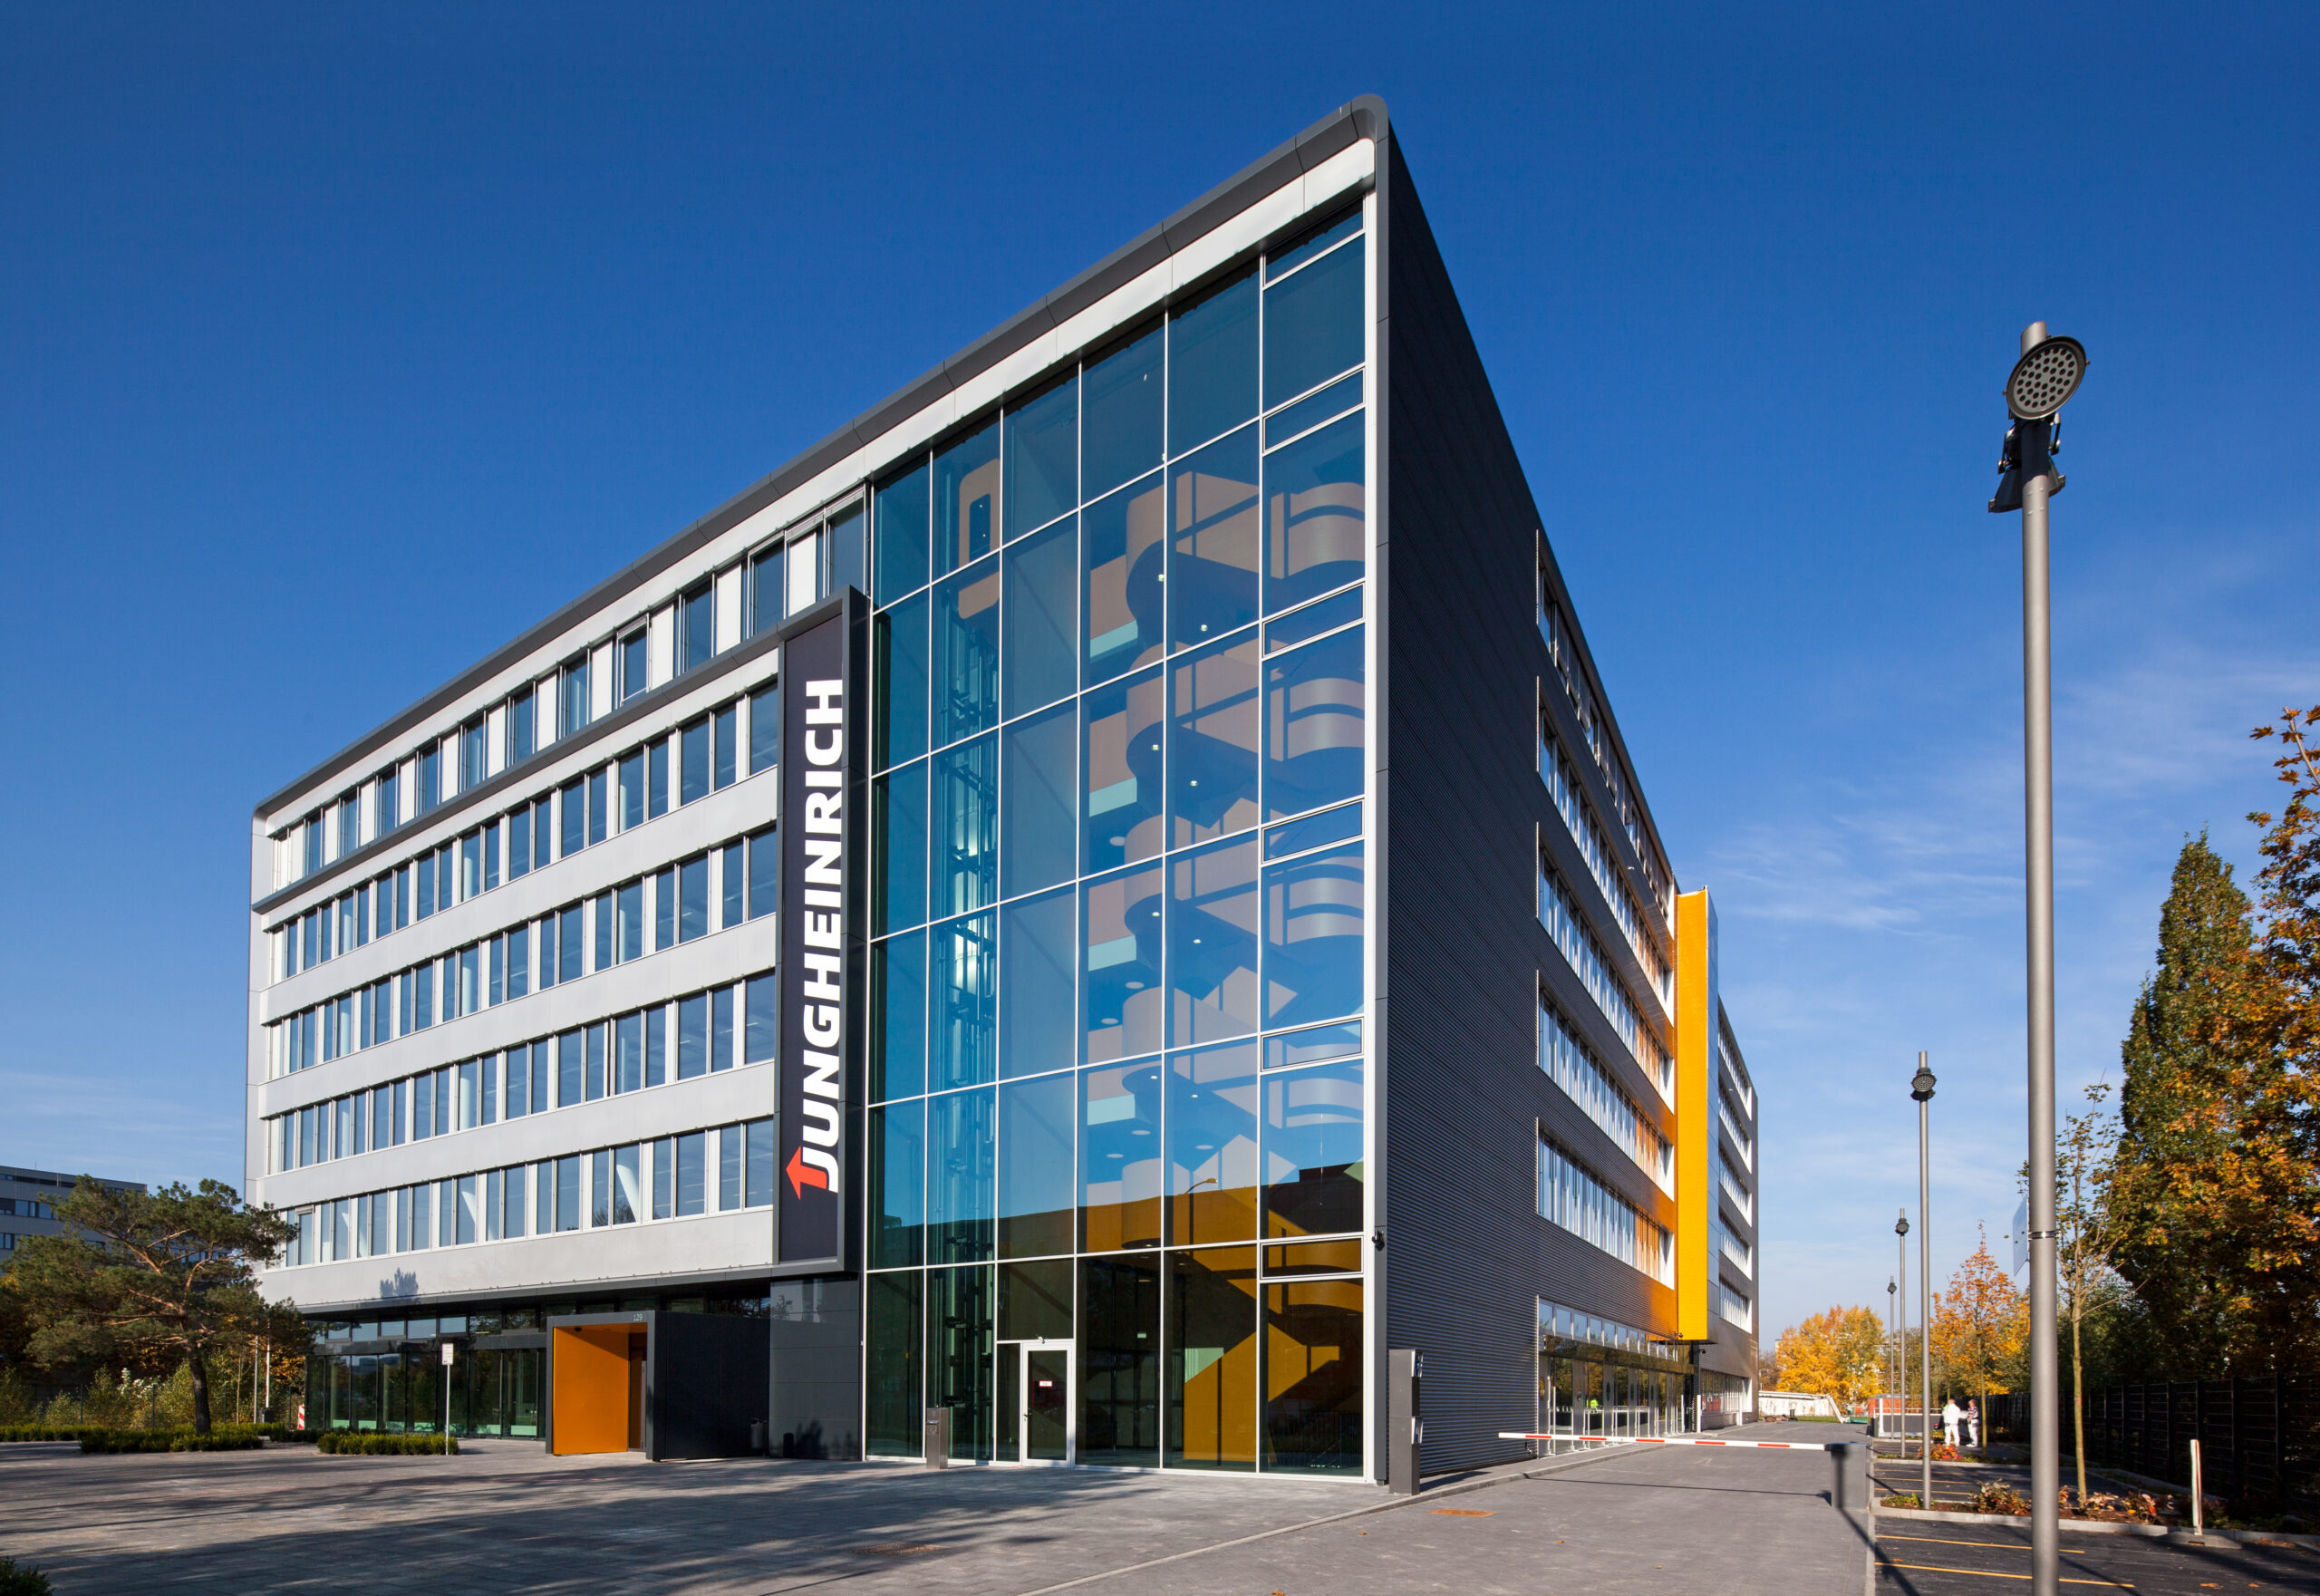
Die Schweizer Großbank UBS hat die Beobachtung von Jungheinrich mit der Einstufung „Neutral“ und einem Kursziel von 24 Euro aufgenommen. Analyst Sven Weier verwies in seiner Studie auf die „starken europäischen Marktposition“ des Unternehmens sowie auf die „vergleichsweise starken Ausrichtung auf defensive Endmärkte“.
Nach Weiers Einschätzung haben sich die Nachfrage nach Flurförderzeugen und besonders das Geschäft im unteren Marktsegment gut entwickelt. Dieser Trend dürfte dem Analysten zufolge anhalten.
Zugleich liegen Weiers EBIT-Schätzungen für Jungheinrich 4 bis 6 Prozent unter den Konsensprognosen. UBS begründet dies mit Wettbewerbsdruck und Veränderungen im Produktmix.
Die ursprüngliche Studie wurde am 12. Oktober 2026 um 17.06 Uhr GMT veröffentlicht und erstmals verbreitet.